 Truyền hình


 (CMO) Lãi chia cuối hợp đồng bảo hiểm thấp do lãi suất trái phiếu Chính phủ giảm và các chi phí liên quan tăng theo quy định của Bộ Tài chính.
Nhiều người đầu tư tiền để tham gia bảo hiểm nhân thọ, nhưng khi nhận được lãi chia cuối hợp đồng lại không như kỳ vọng. Tuy nhiên, mục tiêu chính của bất kỳ gói bảo hiểm nào cũng là bảo vệ, đề phòng rủi ro thay vì là công cụ sinh lời.
Lãi thu về thấp hơn số tiền minh hoạ
Năm 2007, chị Thanh Hà (Quận 4, TP Hồ Chí Minh) mua hợp đồng bảo hiểm tích luỹ định kỳ vừa ra mắt theo lời chào mời của nhân viên tư vấn về sản phẩm có tham gia chia lãi. Bên cạnh việc được bảo vệ, chị sẽ nhận được bảo tức và khoản chia lãi cuối hợp đồng. Kỳ vọng về khoản lợi nhuận trong tương lai, chị Thanh Hà quyết định mua nhưng lại thất vọng khi đáo hạn sau 15 năm, số tiền không sinh lời, còn hụt vài triệu đồng.
“Bảo hiểm không thực hiện đúng cam kết ban đầu, số tiền nhận được thấp hơn so với bảng minh hoạ in rõ trong hợp đồng của tôi, thấp hơn cả số phí tôi đã đóng”, chị Thanh Hà bức xúc.
Không riêng chị Hà, nhiều người cũng nhầm tưởng bảo hiểm nhân thọ là sản phẩm tiết kiệm để gửi tiền theo thời hạn và nhận lãi tương ứng, là sản phẩm đầu tư sinh lời theo thời gian. Họ chưa hiểu thấu đáo về cơ chế hoạt động của bảo hiểm nhân thọ nên thất vọng khi đáo hạn hợp đồng với số tiền nhận được thấp hơn kỳ vọng.
Bản chất dòng tiền trong bảo hiểm nhân thọ chính là việc chúng ta tìm hiểu xem thời điểm rút tiền hợp lý nhất và số tiền rút sẽ là bao nhiêu. Dòng tiền sẽ trả về cho khách hàng nhanh hay chậm phụ thuộc vào việc họ sẽ để số tiền bảo vệ, mệnh giá bảo vệ cao hay thấp.
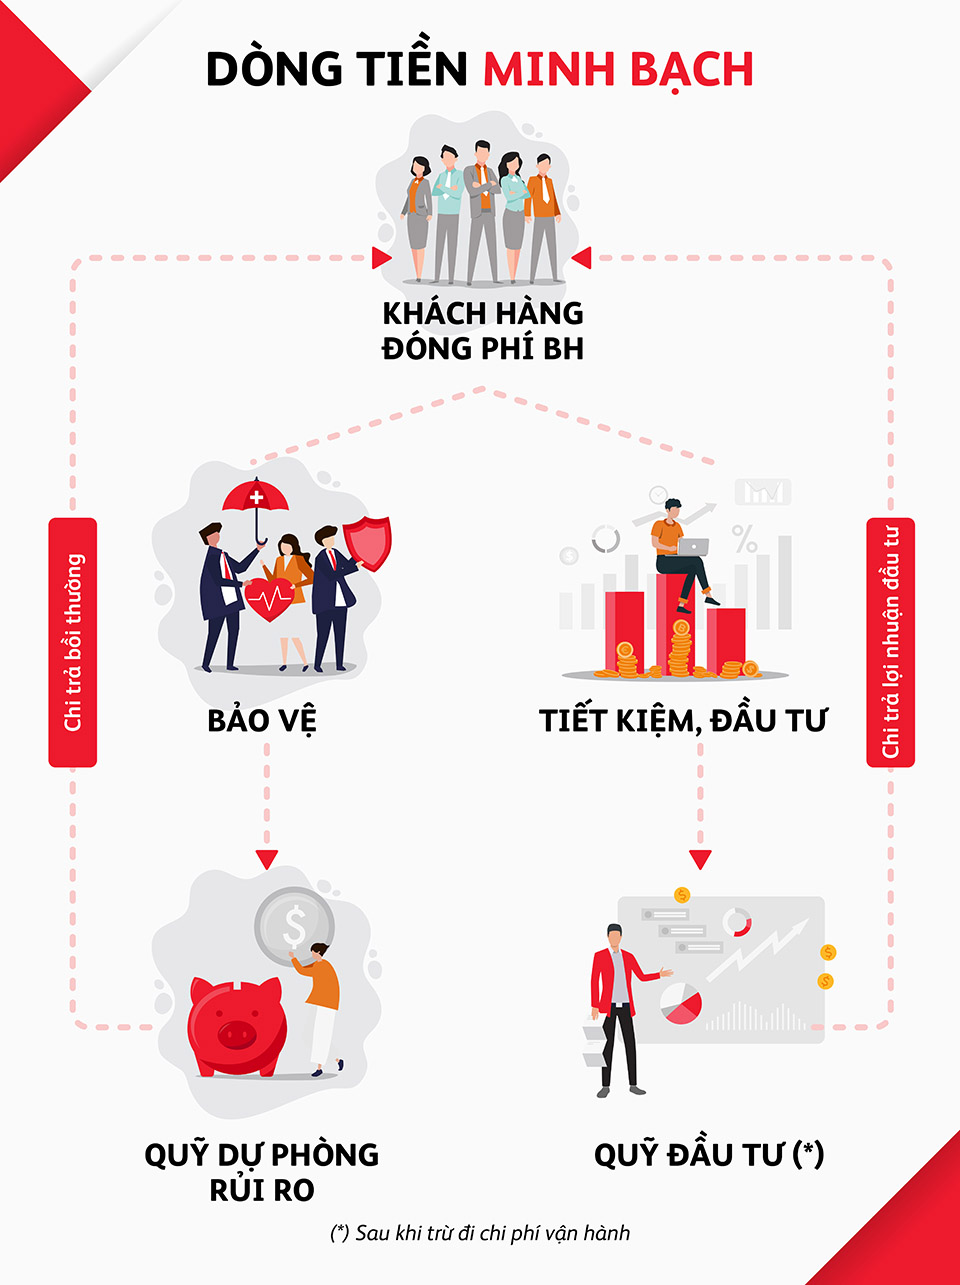
Đối với dòng tiền trong sản phẩm bảo hiểm hỗn hợp có tham gia chia lãi như trường hợp của chị Hà, ông Ngô Trung Dũng, Phó tổng Thư ký Hiệp hội Bảo hiểm Việt Nam, cho biết: “Lãi chia cuối hợp đồng bảo hiểm nhân thọ thấp trong những năm gần đây là do lãi suất trái phiếu Chính phủ giảm và các chi phí liên quan như chi phí trích lập dự phòng tăng theo quy định của Bộ Tài chính”.
Cụ thể, với sản phẩm bảo hiểm hỗn hợp có tham gia chia lãi như trường hợp của chị Thanh Hà, phí bảo hiểm sẽ tập trung vào quỹ chủ hợp đồng có tham gia chia lãi. Công ty bảo hiểm mang quỹ này đi đầu tư, lợi nhuận sẽ phụ thuộc vào kết quả kinh doanh của quỹ. Để đảm bảo an toàn cho khoản phí của khách hàng, công ty sẽ đầu tư vào các tài sản có thu nhập cố định như: trái phiếu Chính phủ, trái phiếu doanh nghiệp, tiền gửi ngân hàng có kỳ hạn và cổ phiếu.
Bảng minh hoạ quyền lợi bảo hiểm thường lấy mức lãi suất tương đối để khách hàng đối chiếu. Trên thực tế, mức lợi nhuận phụ thuộc vào biến động của thị trường.
Ông Dũng cũng nói thêm, cũng có những trường hợp khách hàng nhận quyền lợi đáo hạn hoặc quyền lợi khi sự kiện bảo hiểm xảy ra thấp hơn tổng phí đóng là do khách hàng có điều kiện sức khoẻ dưới chuẩn hoặc nghề nghiệp có tính rủi ro cao. Khi đó, phần chi phí được trích bảo vệ khách hàng trước rủi ro sẽ cao hơn so với người có sức khoẻ tốt hay nghề nghiệp có ít rủi ro.
Thực tế về độ sinh lời của bảo hiểm
Quy tắc chung của các dòng sản phẩm bảo hiểm là sau khi khách hàng đóng phí, phí bảo hiểm đầu tiên sẽ được dùng để trích lập dự phòng theo quy định của Bộ Tài chính. Đây là nguồn phí bảo hiểm rủi ro để chi trả khi rủi ro xảy ra với khách hàng.
Các khoản phí khác để duy trì dài hạn hợp đồng như phí ban đầu, phí quản lý cũng sẽ được doanh nghiệp bảo hiểm trích lập. Số tiền còn lại sau khi trừ các khoản phí trên sẽ được tích luỹ dần trong tài khoản hợp đồng.
Việc khách hàng lựa chọn các định kỳ phí như tháng, quý, nửa năm cũng có thể làm cho tổng phí bảo hiểm phải đóng cao hơn nếu đóng theo năm. Kết hợp việc môi trường đầu tư không thuận lợi sẽ dẫn đến quyền lợi đáo hạn có thể thấp hơn tổng phí đóng.
Bên cạnh đó, một hợp đồng bảo hiểm được khách hàng tham gia có thể gồm sản phẩm chính và các sản phẩm bổ trợ. Thực tế, phí bảo hiểm của các sản phẩm bảo hiểm chính mới có giá trị tích luỹ, phí các sản phẩm bổ trợ hầu hết hết hạn từng năm. “Nếu chỉ nhìn vào tổng phí đóng và không trừ các khoản phí mất hằng năm, khách hàng sẽ luôn thấy số tiền tích luỹ được thấp hơn đã bỏ ra”, chị Ngọc Ánh, nhân viên tư vấn bảo hiểm 5 năm kinh nghiệm, chia sẻ.
Các sản phẩm bảo hiểm nhân thọ hiện nay đều sinh lãi, trừ một số gói bảo hiểm tử kỳ, sản phẩm bổ trợ mua kèm hợp đồng chính. Lãi nhiều hay ít tuỳ thuộc vào dòng sản phẩm do khách hàng chọn lựa. Khách hàng có thể lựa chọn sản phẩm truyền thống hay liên kết đầu tư, tuỳ theo khẩu vị rủi ro của họ. Tuy nhiên, lợi nhuận cao thì luôn đi kèm với rủi ro cao.
Với sản phẩm bảo hiểm nhân thọ truyền thống, khách hàng sẽ nhận được bảo tức định kỳ và lãi chia cuối hợp đồng phụ thuộc vào tình hình hoạt động của quỹ chủ hợp đồng tham gia. Đây cũng là sản phẩm chị Thanh Hà tham gia, quyền lợi bảo vệ luôn được chú trọng và giá trị gia tăng là khả năng sinh lời. Các quyền lợi của loại hình này gồm quyền lợi đảm bảo và quyền lợi không đảm bảo, bảng minh hoạ cũng luôn thể hiện rõ ràng về 2 phần quyền lợi này dành cho chủ sở hữu hợp đồng.
Riêng dòng sản phẩm liên kết đầu tư sẽ bao hàm cả 2 yếu tố: bảo vệ và đầu tư sinh lợi nhuận. Điều này đồng nghĩa chỉ với một sản phẩm bảo hiểm, người tham gia sẽ vừa được bảo vệ tài chính trước các rủi ro, vừa có cơ hội gia tăng tài sản tích luỹ qua hoạt động đầu tư tại các quỹ liên kết.
Các sản phẩm bảo hiểm sẽ khó đáp ứng kỳ vọng về mức độ sinh lãi so với các hình thức đầu tư khác. Tham gia gói bảo hiểm sau chị Thanh Hà 2 năm, khi chưa tới thời gian đáo hạn hợp đồng, anh Duy Hùng (45 tuổi, Thái Bình) gặp tai nạn. “Số tiền tôi được bảo hiểm giải quyết quyền lợi là 200 triệu đồng. Không thấm tháp so với nỗi đau 2 chân thương tật vĩnh viễn nhưng rất đúng lúc với gia đình tôi tại thời điểm đó”, anh Hùng chia sẻ.
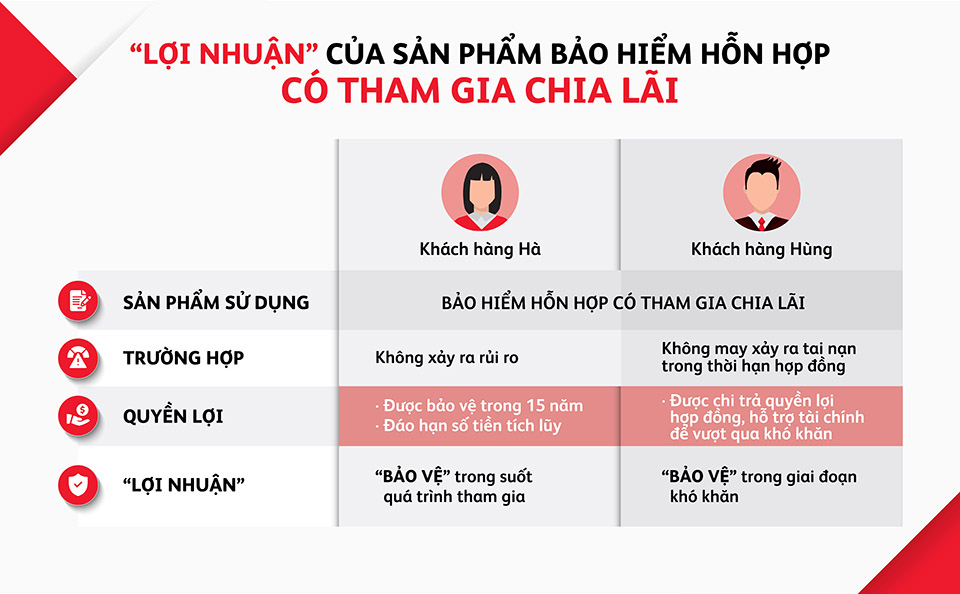
Sau 5 năm xảy ra tai nạn, anh đã ổn định cuộc sống và tiếp tục công việc dạy học của mình. Theo anh, khách hàng đến với bảo hiểm nhân thọ cần xác định mục tiêu trước tiên là bảo vệ, tránh những hiểu lầm và thất vọng không đáng có về lợi nhuận.
Tóm lại, mục tiêu chính của bảo hiểm vẫn là bảo hiểm - đề phòng rủi ro, thay vì coi nó như là công cụ sinh lời, với bất kỳ gói bảo hiểm nào kể cả truyền thống hay chia lãi./.


Xem thêm bình luận