 Truyền hình












 Sáng 28/11, Quốc hội thảo luận tại hội trường về dự án Luật Thuế thu nhập doanh nghiệp (sửa đổi). Một trong những nội dung được nhiều đại biểu quan tâm góp ý và tranh luận đó là có nên áp dụng ưu đãi thuế cho các cơ quan báo chí. Cổng TTĐT Quốc hội đã có cuộc trao đổi với đại biểu Nguyễn Duy Thanh – Đoàn ĐBQH tỉnh Cà Mau về nội dung này.
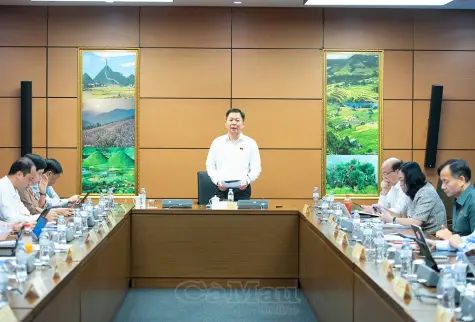
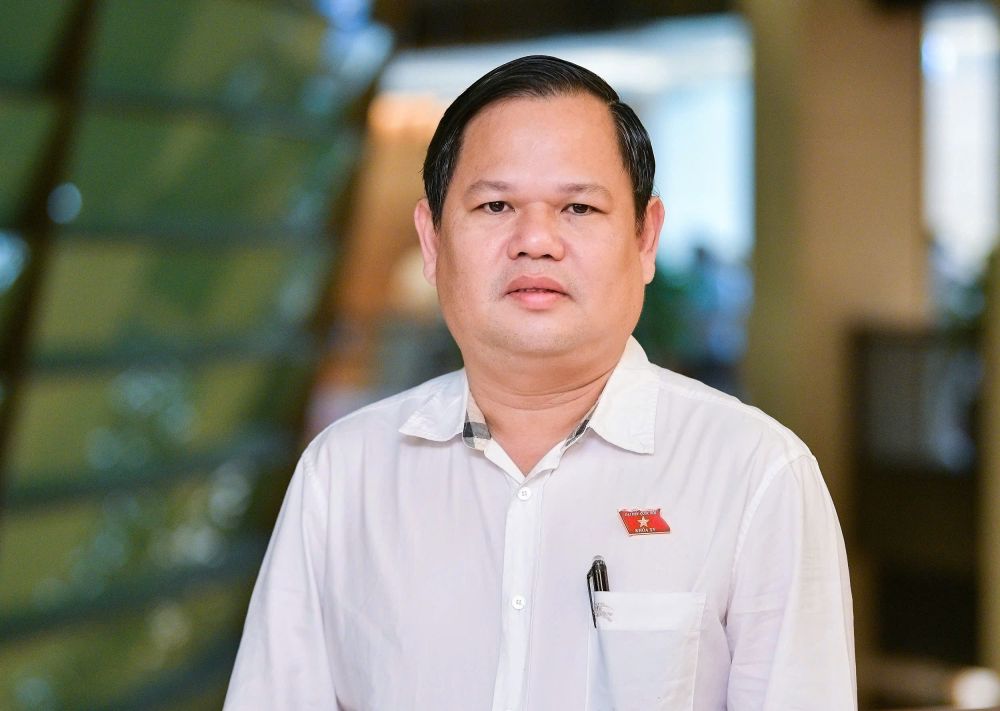 Đại biểu Nguyễn Duy Thanh – Đoàn ĐBQH tỉnh Cà Mau
Tạo môi trường thuận lợi để người nộp thuế tuân thủ pháp luật
Phóng viên: Sáng nay (28/11), Quốc hội vừa thảo luận tại hội trường về dự thảo Luật Thuế thu nhập doanh nghiệp (sửa đổi). Đại biểu có đánh giá thế nào về sự cần thiết của dự thảo Luật trong bối cảnh hiện nay? Theo đại biểu, đâu là những vấn đề quan trọng mà dự thảo Luật cần tập trung giải quyết?
Đại biểu Nguyễn Duy Thanh – Đoàn ĐBQH tỉnh Cà Mau: Tôi cho rằng, các quy định của Luật Thuế thu nhập doanh nghiệp qua thời gian dài thực hiện, đến thời điểm hiện nay đã bộc lộ nhiều hạn chế, bất cập so với thực tiễn, cần phải được sửa đổi, bổ sung để tháo gỡ các vướng mắc cho khu vực doanh nghiệp như: Các quy định liên quan đến thu nhập miễn thuế, thu nhập chịu thuế, nguyên tắc xác định các khoản chi phí được trừ và không được trừ…
Đặc biệt, trong bối cảnh phát triển nhanh của kinh tế trong nước, khu vực và trên thế giới, Luật hiện hành cũng đã bộc lộ những bất cập về các chính sách ưu đãi, khuyến khích đầu tư đối với các loại hình kinh doanh mới và xu thế phát triển. Tác động của chính sách ưu đãi thuế thu nhập doanh nghiệp đối với phân bổ nguồn lực, thu hút đầu tư có chọn lọc gắn với quá trình cơ cấu lại nền kinh tế và chuyển đổi mô hình tăng trưởng thời gian qua còn tương đối hạn chế; các vấn đề thuế mới phát sinh trên thế giới như vấn đề về đánh thuế đối với các nhà cung cấp dịch vụ nước ngoài hoạt động kinh doanh trên nền tảng thương mại điện tử với các tổ chức, cá nhân ở Việt Nam.
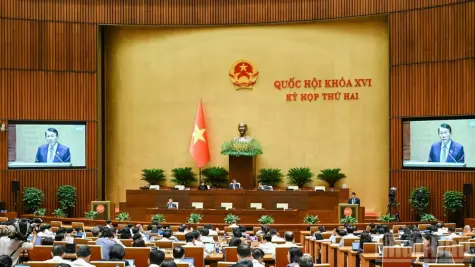
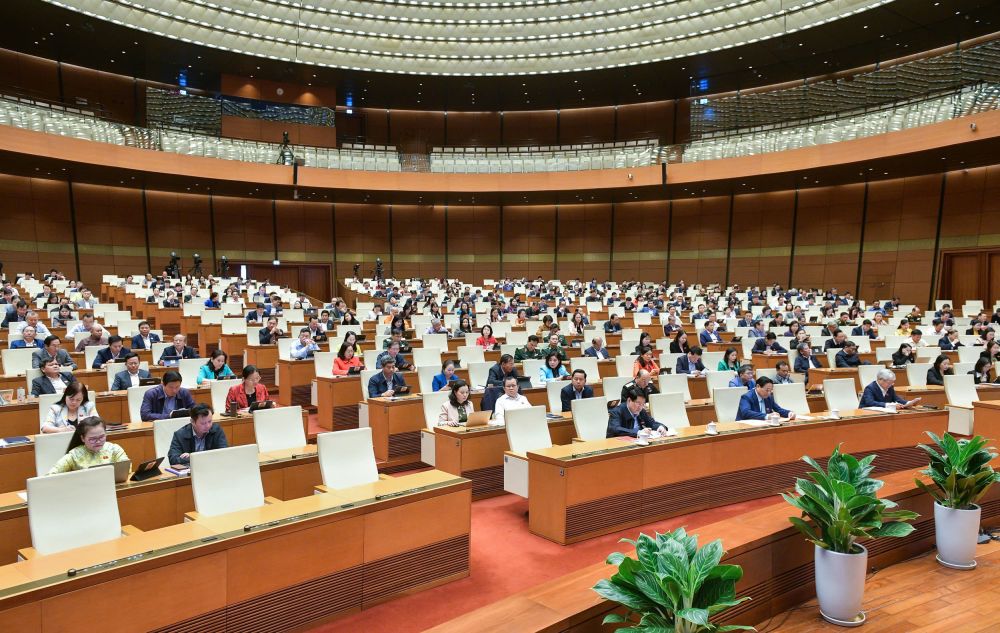 Sáng nay (28/11), Quốc hội thảo luận tại hội trường về dự án Luật Thuế thu nhập doanh nghiệp (sửa đổi)
Đáng chú ý, việc thực hiện các quy định về Thuế tối thiểu toàn cầu của OECD đã làm mất tác dụng của các ưu đãi lớn về thuế thu nhập doanh nghiệp đối với các nhà đầu tư có quy mô toàn cầu... Đây là những vấn đề đặt ra yêu cầu cần xem xét, sửa đổi Luật Thuế thu nhập doanh nghiệp hiện hành để phù hợp với bối cảnh và xu hướng cải cách thuế trên thế giới. Vì vậy, tôi nhất trí về sự cần thiết sửa đổi Luật Thuế thu nhập doanh nghiệp để khắc phục các vướng mắc, bất cập của Luật hiện hành, nhằm đảm bảo phù hợp với quá trình phát triển của nền kinh tế trong nước và thế giới.
Tôi cho rằng trong lần sửa đổi này, dự thảo Luật cần phải khắc phục, tháo gỡ được các bất cập, vướng mắc cho khu vực doanh nghiệp, để tạo môi trường thuận lợi cho người nộp thuế tuân thủ pháp luật về thuế. Cùng với đó, thể chế hoá các chủ trương, định hướng của Đảng, Nhà nước về khuyến khích, cải thiện môi trường đầu tư, thúc đẩy các doanh nghiệp trong nước chuyển dịch cơ cấu nền kinh tế, giải quyết các hạn chế, bất cập về ưu đãi thuế, thu hút các nhà đầu tư quốc tế.
Ngoài ra, tôi cho rằng, việc sửa đổi Luật lần này cũng cần hướng tới mục tiêu tạo ra môi trường pháp lý thống nhất và ổn định, các ưu đãi thuế thu nhập doanh nghiệp đang được quy định ở các luật khác nhau cần được quy định thống nhất tại Luật này để bảo đảm tính nhất quán, rõ ràng, thuận lợi trong thực hiện.
Giảm thuế để báo chí tập trung làm tốt nhiệm vụ chính trị
Phóng viên: Tại phiên thảo luận tại hội trường sáng nay, rất nhiều ý kiến đại biểu đề xuất giảm thuế thu nhập doanh nghiệp cho các cơ quan báo chí bởi các đơn vị này đảm nhận nhiệm vụ chính trị rất nặng nề, không phải là doanh nghiệp kinh doanh thông thường. Quan điểm của đại biểu về vấn đề này như thế nào?
Đại biểu Nguyễn Duy Thanh – Đoàn ĐBQH tỉnh Cà Mau: Hiện nay thuế suất thu nhập doanh nghiệp áp dụng là 20%, trừ trường hợp được hưởng ưu đãi hoặc chịu thuế cao theo quy định. Theo Tờ trình, Chính phủ đề xuất ưu đãi thuế thu nhập doanh nghiệp cho báo điện tử, truyền hình, phát thanh giảm 5% so với hiện nay, về mức 15%. Riêng báo in vẫn áp dụng mức ưu đãi 10% như quy định hiện hành.
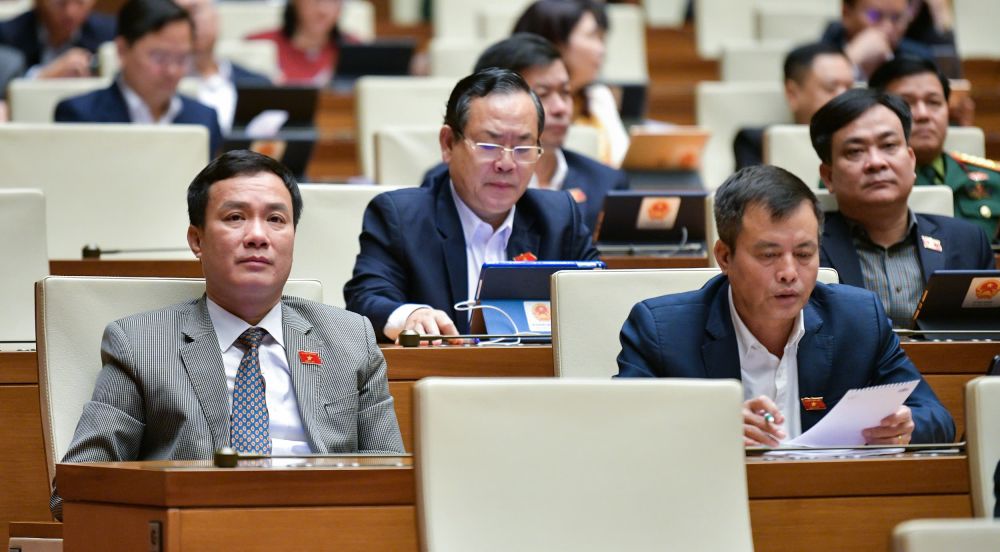 Tại phiên thảo luận tại hội trường sáng nay, nhiều đại biểu Quốc hội đề xuất giảm thuế thu nhập doanh nghiệp cho các cơ quan báo chí
Qua nghe các ý kiến về vấn đề này sáng nay, tôi cũng cho rằng mức thuế áp với các lĩnh vực truyền thông, báo chí hiện nay như vậy là khá cao. Nhất là trong bối cảnh, nguồn thu của các cơ quan báo chí gần đây sụt giảm mạnh do giảm nguồn thu từ quảng cáo; chịu sức ép cạnh tranh lớn từ các trang mạng xã hội, nền tảng số; áp lực tăng đầu tư cho cơ sở vật chất, kỹ thuật để đáp ứng nhu cầu phát triển, chuyển đổi số... nên vấn đề tài chính của các cơ quan này đang gặp rất nhiều khó khăn. Trong khi các đơn vị này không phải là doanh nghiệp kinh doanh thông thường, mà họ làm nhiệm vụ chính trị, truyền thông là chính.
Bởi vậy, tôi cũng cho rằng, chỉ nên áp mức thuế chung cho tất cả các loại hình báo chí là 10% như nhiều ý kiến đại biểu đã đề xuất, thậm chí nên miễn thuế thu nhập doanh nghiệp cho các đơn vị báo chí trong vài năm đầu, hoặc áp thuế ở mức thấp nhất để các đơn vị này vượt qua khó khăn, tiếp tục thực hiện tốt nhiệm vụ chính trị được giao trong thời gian tới.
Cần bổ sung, hoàn thiện quy định về chuyển lỗ
Phóng viên: Quy định về “chuyển lỗ” trong dự thảo Luật cũng là một trong những nội dung nhận được nhiều sự quan tâm, góp ý hoàn thiện từ các đại biểu tại Phiên thảo luận tại hội trường sáng nay. Đại biểu có góp ý gì thêm cho nội dung này?
Đại biểu Nguyễn Duy Thanh – Đoàn ĐBQH tỉnh Cà Mau: Đây cũng là một nội dung mà tôi đang quan tâm. Nội dung này hiện đang được quy định tại Điều 16 của dự thảo Luật. Cụ thể, doanh nghiệp có lỗ được chuyển lỗ sang năm sau; số lỗ này được trừ vào thu nhập tính thuế. Thời gian được chuyển lỗ tính liên tục không quá 05 năm, kể từ năm tiếp theo năm phát sinh lỗ.
Liên quan đến nội dung về chuyển lỗ, đặc biệt là chuyển lỗ trong trường hợp Chi nhánh hạch toán độc lập giải thể hoặc chuyển đổi sang hình thức hạch toán phụ thuộc, tại khoản 1 Điều 44 Luật doanh nghiệp ngày 17/6/2020 có quy định: “Chi nhánh là đơn vị phụ thuộc của doanh nghiệp, có nhiệm vụ thực hiện toàn bộ hoặc một phần chức năng của doanh nghiệp, bao gồm cả chức năng đại diện theo ủy quyền. Ngành, nghề kinh doanh của chi nhánh phải đúng với ngành, nghề kinh doanh của doanh nghiệp”. Tại khoản 5 Điều 67 của Luật Quản lý thuế ngày 13/6/2019 có quy định:“Người nộp thuế có chi nhánh, đơn vị phụ thuộc chấm dứt hoạt động mà vẫn còn nợ thuế và các khoản thu khác thuộc ngân sách nhà nước thì có trách nhiệm kế thừa các khoản nợ của chi nhánh, đơn vị phụ thuộc.”
Như vậy, Chi nhánh là đơn vị phụ thuộc của doanh nghiệp và không có tư cách pháp nhân. Khi Chi nhánh chấm dứt hoạt động nếu còn nợ thuế thì doanh nghiệp phải kế thừa nghĩa vụ thanh toán các khoản nợ thuế của Chi nhánh.
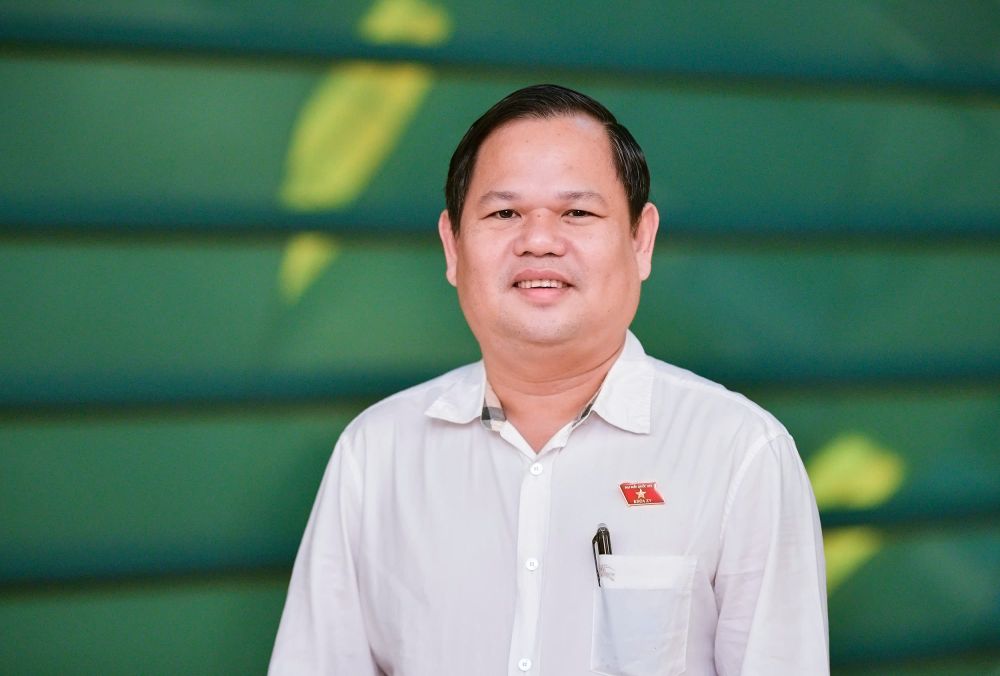 Bên cạnh việc ủng hộ việc giảm thuế cho các loại hình báo chí, đại biểu Nguyễn Duy Thanh đề nghị dự thảo Luật tiếp tục bổ sung, hoàn thiện quy định về chuyển lỗ
Việc kê khai thuế thu nhập doanh nghiệp của Chi nhánh hiện tại chia làm 2 trường hợp: Trường hợp thứ nhất, nếu là Chi nhánh hạch toán phụ thuộc thì khai thuế thu nhập doanh nghiệp tập trung tại trụ sở chính, nghĩa là doanh nghiệp kê khai tập trung toàn bộ, bao gồm cả phần phát sinh của Chi nhánh; Chi nhánh không phải kê khai thuế riêng. Trường hợp thứ hai, nếu là Chi nhánh hạch toán độc lập thì khai thuế thu nhập doanh nghiệp riêng đối với thu nhập phát sinh của Chi nhánh và khai, nộp thuế cho cơ quan quản lý thuế trực tiếp Chi nhánh.
Đối với trường hợp thứ hai, tôi thấy rằng, chi nhánh hạch toán độc lập đang nảy sinh vấn đề bất cập. Cụ thể, trong các văn bản pháp luật thuế thu nhập doanh nghiệp hiện hành, từ Luật, Nghị định đến Thông tư và cả trong dự thảo Luật Thuế thu nhập doanh nghiệp (sửa đổi) lần này chưa quy định về việc chuyển lỗ trong trường hợp Chi nhánh hạch toán độc lập giải thể, chấm dứt hoạt động hoặc Chi nhánh hạch toán độc lập chuyển đổi sang hạch toán phụ thuộc. Trường hợp này doanh nghiệp không được nhận chuyển lỗ từ Chi nhánh hạch toán độc lập do không có cơ sở pháp lý quy định. Đây là một thiệt thòi rất lớn cho doanh nghiệp. Nếu Chi nhánh còn nợ thuế thì doanh nghiệp phải có trách nhiệm kế thừa nghĩa vụ thanh toán, trong khi Chi nhánh hoạt động lỗ thì doanh nghiệp không được kết chuyển lỗ.
Do vậy, tôi cho rằng, cần bổ sung vào Điều 16 của dự thảo Luật về nội dung này. Cụ thể: “Trường hợp doanh nghiệp có Chi nhánh hạch toán độc lập, kê khai thuế thu nhập doanh nghiệp riêng, nếu khi Chi nhánh giải thể hoặc chuyển đổi sang hình thức hạch toán phụ thuộc, cơ quan thuế đã kiểm tra quyết toán thuế tại Chi nhánh xác định số lỗ chi tiết của từng năm thì doanh nghiệp được trừ số lỗ này vào thu nhập tính thuế của doanh nghiệp. Thời gian được chuyển lỗ tính liên tục không quá 05 năm, kể từ năm tiếp theo năm phát sinh lỗ.”
Phóng viên: Trân trọng cảm ơn đại biểu!
Theo quochoi.vn



Xem thêm bình luận