 Truyền hình









 Vốn tín dụng là nguồn lực quan trọng giúp doanh nghiệp nhỏ và vừa (DNNVV) duy trì sản xuất, mở rộng kinh doanh. Tuy nhiên, các doanh nghiệp (DN) này còn gặp khó khăn trong việc tiếp cận nguồn vốn do hạn chế về tài sản bảo đảm, hồ sơ tài chính và dòng tiền. Ðể khơi thông dòng vốn, cần sự phối hợp từ ngân hàng, cơ quan quản lý và chính DN.
Cần vốn, nhưng không dễ tiếp cận
Với DNNVV, vốn vay ngân hàng giúp bổ sung vốn lưu động, mua nguyên liệu, đầu tư thiết bị và mở rộng sản xuất, kinh doanh.
Tuy nhiên, quy mô hoạt động nhỏ, vốn tự có hạn chế, tài sản thế chấp chưa đáp ứng yêu cầu khiến nhiều DN gặp khó khi làm thủ tục vay vốn.
Thông tin từ Ngân hàng Nhà nước Chi nhánh Khu vực 15, đến cuối tháng 8/2026, tổng dư nợ tín dụng trên địa bàn tỉnh Cà Mau đạt 126.374 tỷ đồng, tăng 2,01% so với cuối năm 2025. Trong đó, dư nợ cho vay doanh nghiệp nhỏ và vừa đạt 19.708 tỷ đồng, giảm 6,04%.
Khó khăn trong tiếp cận vốn thể hiện rõ ở những DN có hợp đồng, có công việc nhưng thiếu nguồn lực triển khai.
Ông Hà Kim Thoại, Giám đốc Công ty TNHH Dầu khí Ðại Hải Thuỷ (Phường Lý Văn Lâm), chia sẻ: "Dù ngân hàng nỗ lực hỗ trợ, DNNVV vẫn gặp trở ngại trong việc đáp ứng điều kiện vay, nhất là về tài sản bảo đảm".
 Ông Võ Kiên Giang, Chủ tịch Hiệp hội Doanh nghiệp tỉnh (giữa) và ông Hà Kim Thoại, Giám đốc Công ty TNHH Dầu khí Ðại Hải Thuỷ (Phường Lý Văn Lâm), tham quan sản phẩm của các thành viên Câu lạc bộ Doanh nghiệp.
Trên lĩnh vực xây lắp, DN phải ứng trước tiền mua vật tư, thiết bị, trả lương công nhân và chi phí vận chuyển. Trong khi đó, tiền thanh toán thường chỉ được nhận sau khi hoàn thành nghiệm thu và các thủ tục liên quan. Vì vậy, có thời điểm công việc vẫn triển khai nhưng dòng tiền chưa về, khiến DN thiếu vốn tiếp tục thực hiện hợp đồng.
Từ thực tế này, ông Thoại mong muốn ngân hàng có hình thức cho vay linh hoạt theo tiến độ hợp đồng, nghiệm thu và thanh toán; xem xét tài trợ khoản phải thu đối với những trường hợp đủ điều kiện; đồng thời cần hướng dẫn rõ các yêu cầu về hồ sơ ngay từ đầu để DN chủ động chuẩn bị, hạn chế mất thời gian bổ sung nhiều lần.
Bên cạnh khó khăn về tài sản thế chấp, nhiều DN còn hạn chế về năng lực tài chính, phương án kinh doanh và khả năng chứng minh nguồn trả nợ.
Theo Ngân hàng Nhà nước Chi nhánh Khu vực 15, hoạt động sản xuất, kinh doanh một số lĩnh vực chịu ảnh hưởng bởi giá nguyên liệu, chi phí vận chuyển, thị trường tiêu thụ và tình hình cạnh tranh. Riêng DN thuỷ sản còn đối mặt với biến động thị trường xuất khẩu, trong khi việc định giá những tài sản đặc thù như ao nuôi, thuỷ sản cũng không dễ dàng. Những yếu tố này khiến ngân hàng phải thận trọng hơn khi thẩm định hồ sơ, đánh giá khả năng trả nợ và kiểm soát rủi ro tín dụng.
Tháo gỡ khó khăn này, theo ông Võ Kiên Giang, Chủ tịch Hiệp hội DN tỉnh, vấn đề không đơn thuần là yêu cầu ngân hàng hạ điều kiện cho vay, mà cần tìm giải pháp giúp DN tiếp cận vốn phù hợp với hiệu quả kinh doanh và khả năng quản lý dòng tiền.
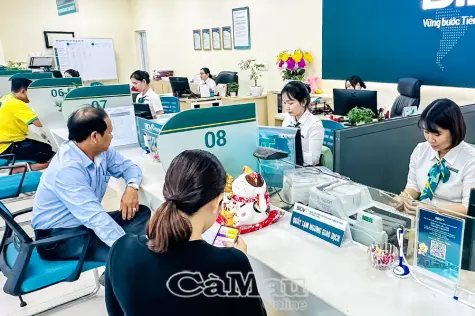
 Các chi nhánh ngân hàng thương mại trên địa bàn tỉnh linh hoạt lãi suất, tạo điều kiện cho doanh nghiệp và người dân tiếp cận vốn vay phục vụ sản xuất, kinh doanh.
Minh bạch tài chính để mở rộng cơ hội vay vốn
Ðể cải thiện khả năng tiếp cận tín dụng, DN cần chủ động nâng cao năng lực quản trị, minh bạch tài chính và quản lý dòng tiền. Sổ sách kế toán, báo cáo thuế, doanh thu và chi phí cần được theo dõi đầy đủ, thống nhất. Phương án vay vốn cũng phải thể hiện rõ nhu cầu sử dụng vốn, hiệu quả dự kiến và nguồn trả nợ.
Ông Võ Kiên Giang chia sẻ, minh bạch tài chính không chỉ giúp DN đáp ứng yêu cầu của ngân hàng mà còn nâng cao hiệu quả quản lý hoạt động. Khi có thông tin rõ ràng về tình hình kinh doanh và dòng tiền, DN sẽ thuận lợi hơn trong việc xây dựng phương án vay vốn, tạo niềm tin với tổ chức tín dụng.
Về phía ngân hàng, bên cạnh thẩm định theo quy định, cần tăng cường trao đổi, hướng dẫn DN hoàn thiện hồ sơ và xem xét hình thức tín dụng phù hợp với đặc điểm từng ngành nghề. Với DN có hợp đồng và dòng tiền dự kiến rõ ràng, việc xem xét cho vay theo dòng tiền, khoản phải thu hoặc chuỗi cung ứng có thể mở thêm cơ hội tiếp cận vốn khi đáp ứng đầy đủ điều kiện.
Tuy nhiên, mở rộng tín dụng phải gắn với kiểm soát rủi ro. Ðến cuối tháng 8/2026, tỷ lệ nợ xấu nội bảng tại Cà Mau là 3,30%, cao hơn mức 2,85% của toàn Khu vực 15. Do đó, việc tạo điều kiện cho DN vay vốn cần đi cùng đánh giá chặt chẽ hiệu quả phương án kinh doanh và khả năng trả nợ.
 Agribank Chi nhánh Cà Mau linh hoạt điều hành nguồn vốn, lãi suất cho vay, ưu tiên vốn phục vụ sản xuất, kinh doanh.
Ông Hà Kim Thoại cho rằng cần tăng cường phối hợp giữa ngân hàng, cơ quan quản lý và chủ đầu tư để tháo gỡ những vướng mắc trong quá trình thực hiện hợp đồng. Việc đẩy nhanh nghiệm thu, thanh toán khối lượng hoàn thành sẽ giúp DN sớm thu hồi vốn, giảm áp lực vay bổ sung. Các thủ tục liên quan đến đất đai, thuế và hoạt động kinh doanh cũng cần được hướng dẫn rõ ràng, hạn chế chồng chéo.
Hiệp hội Doanh nghiệp tỉnh sẽ tiếp tục kết nối với các sở, ngành, đơn vị xúc tiến thương mại, đầu tư và tổ chức tín dụng để thông tin các chính sách, giới thiệu sản phẩm tín dụng phù hợp. Qua đó, giúp DN nắm rõ điều kiện vay vốn, chủ động hoàn thiện hồ sơ và lựa chọn phương án huy động vốn phù hợp với năng lực.
Với DN, điều cần thiết không phải là vay vốn bằng mọi giá, mà là được tiếp cận nguồn vốn đúng thời điểm, với chi phí hợp lý và điều kiện phù hợp thực tế.
Khi ngân hàng cải thiện cách tiếp cận, cơ quan quản lý hỗ trợ tháo gỡ vướng mắc và DN nâng cao tính minh bạch, dòng vốn sẽ có thêm cơ hội đến đúng nơi cần, góp phần duy trì sản xuất, tạo việc làm và thúc đẩy kinh tế địa phương phát triển./.
Hồng Phượng




Xem thêm bình luận