 Truyền hình















 Kiểm soát mặt bằng lãi suất cho vay, giảm chi phí vốn và nâng khả năng tiếp cận tín dụng là những giải pháp quan trọng hỗ trợ doanh nghiệp (DN), hộ kinh doanh phục hồi, mở rộng sản xuất. Tại Cà Mau, Ngân hàng Nhà nước (NHNN) Chi nhánh Khu vực 15 tăng cường giám sát lãi suất, chấn chỉnh việc thực hiện tại các tổ chức tín dụng, đồng thời định hướng dòng vốn vào sản xuất, kinh doanh, tạo thêm dư địa cho tăng trưởng.
- Dòng vốn ngân hàng tiếp sức tăng trưởng kinh tế
- Ngân hàng số thúc đẩy kinh tế số
- Ngân hàng chung tay chăm lo an sinh xã hội
Giảm chi phí vốn cho doanh nghiệp
Thời gian qua, NHNN Khu vực 15 tiếp tục chỉ đạo, giám sát các tổ chức tín dụng duy trì mặt bằng lãi suất ổn định, chủ động công khai lãi suất cho vay và các chương trình ưu đãi để khách hàng dễ tiếp cận. Ðơn vị tiến hành kiểm tra và có văn bản chấn chỉnh đối với 15 chi nhánh ngân hàng thương mại trên địa bàn liên quan đến việc thực hiện giảm lãi suất cho vay theo chỉ đạo.
Theo số liệu đến ngày 31/7/2026, lãi suất cho vay bình quân trên địa bàn Cà Mau khoảng 9,17%/năm; trong đó, cho vay ngắn hạn bình quân 8,95%/năm, trung hạn 9,77%/năm và dài hạn 9,27%/năm.
Mặt bằng lãi suất cho vay được phân theo từng nhóm khách hàng, kỳ hạn và mục đích sử dụng vốn. Lãi suất cho vay ngắn hạn phục vụ sản xuất, kinh doanh tại các ngân hàng thương mại nhà nước phổ biến từ 7,29-10%/năm, tại các ngân hàng thương mại cổ phần từ 9-11,5%/năm. Ðối với khoản vay trung, dài hạn, mức lãi suất phổ biến khoảng 9,5-13,2%/năm tại ngân hàng thương mại nhà nước và 10,5-13,4%/năm tại ngân hàng thương mại cổ phần.
Mặt bằng lãi suất ổn định giúp DN giảm áp lực chi phí tài chính, chủ động hơn trong kế hoạch sản xuất, kinh doanh. Khi chi phí vay giảm, DN có thể dành thêm nguồn lực đầu tư nguyên liệu, máy móc, công nghệ, nhân công hoặc mở rộng thị trường. Ðây cũng là yếu tố tác động trực tiếp đến khả năng cạnh tranh của DN.
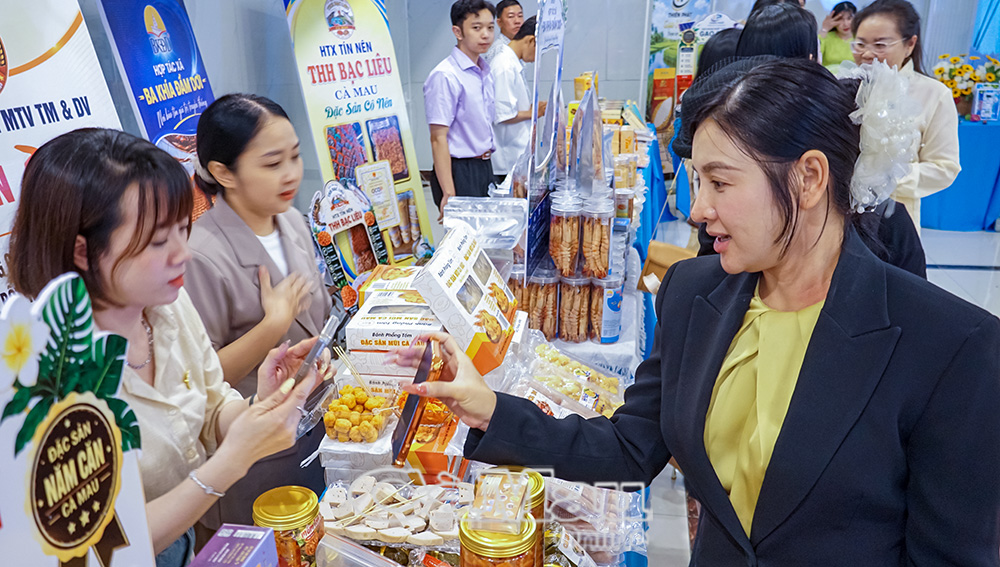 Nhiều doanh nghiệp trong tỉnh chủ động quảng bá sản phẩm, mở rộng thị trường, tận dụng nguồn vốn tín dụng để hoạt động và nâng cao sức cạnh tranh.
Ông Trần Quốc Sự, Chủ nhiệm Câu lạc bộ DN tỉnh, cho biết, khả năng tiếp cận vốn của DN hiện nay thuận lợi hơn so với trước. Các ngân hàng chủ động tiếp cận DN, triển khai nhiều chương trình tín dụng và giảm lãi suất, qua đó giúp DN giảm áp lực chi phí trong giai đoạn cần nguồn lực để phục hồi, đầu tư và mở rộng sản xuất.
Tuy nhiên, với DN nhỏ và vừa, lãi suất chỉ là một trong những yếu tố quyết định khả năng tiếp cận vốn. Ðiều kiện vay, tài sản bảo đảm, hồ sơ tài chính, dòng tiền và khả năng chứng minh phương án kinh doanh vẫn là những vấn đề DN quan tâm.
Doanh nghiệp không chỉ quan tâm mức lãi suất ban đầu mà còn cần sự ổn định chi phí vốn trong suốt thời gian vay, thời hạn vay phù hợp với chu kỳ sản xuất và khả năng giải ngân đúng lúc.
Thực tế này cho thấy, kiểm soát lãi suất cần song hành với tháo gỡ điểm nghẽn trong tiếp cận tín dụng. Nếu khoản vay có lãi suất phù hợp nhưng thời hạn không sát với chu kỳ sản xuất, thủ tục kéo dài hoặc DN không đáp ứng được điều kiện tín dụng thì dòng vốn khó phát huy hiệu quả.
Ðưa vốn đến đúng nhu cầu
Quan tâm vấn đề phân bổ vốn đúng địa chỉ, thay vì áp dụng một mặt bằng ưu đãi chung, các ngân hàng tăng cường thiết kế chương trình tín dụng theo từng nhóm khách hàng, ngành nghề và mục đích sử dụng vốn. Qua đó, đưa nguồn vốn đi vào những lĩnh vực tạo ra giá trị và có nhu cầu đầu tư thực tế.
"Việc duy trì mặt bằng lãi suất hợp lý, đa dạng chương trình ưu đãi và chủ động hỗ trợ khách hàng là những giải pháp quan trọng đưa vốn đến đúng nhu cầu, đúng đối tượng. Tại Agribank Cà Mau, trong 8 tháng năm 2026, mặt bằng lãi suất cho vay duy trì ổn định, linh hoạt với nhiều chương trình ưu đãi. Từ đầu năm đến nay, đơn vị thực hiện các chương trình tín dụng với mức giảm khoảng 0,5-1 điểm phần trăm/năm so với lãi suất cho vay thông thường cùng kỳ hạn", ông Ðỗ Thanh Tịnh, Giám đốc Agribank Cà Mau, chia sẻ.
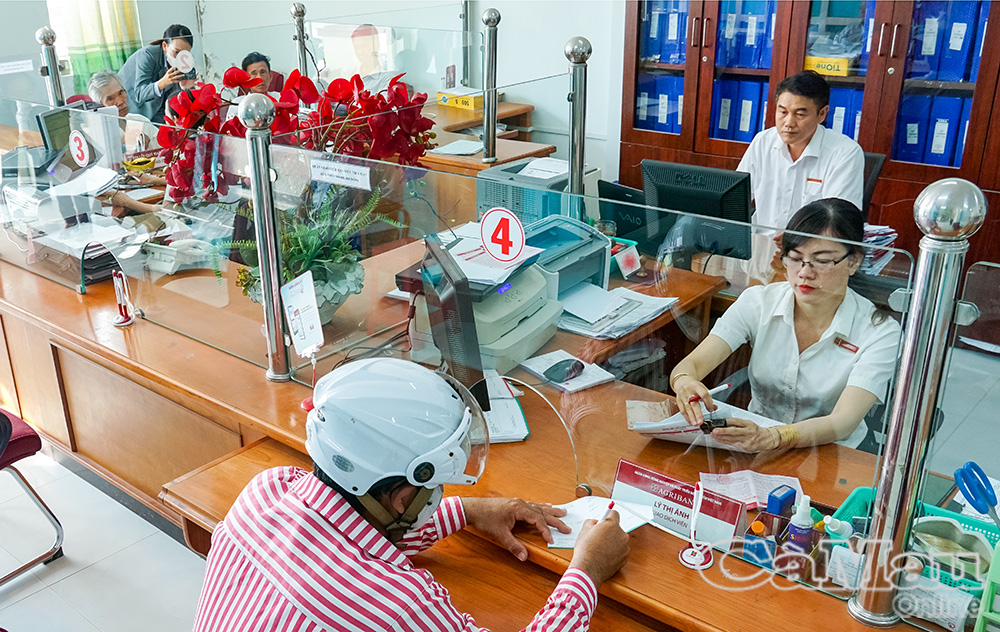 Agribank Cà Mau triển khai nhiều chương trình tín dụng ưu đãi, hỗ trợ khách hàng tiếp cận vốn phục vụ sản xuất, kinh doanh.
Chương trình tín dụng ưu đãi tập trung cho nhóm DN xuất nhập khẩu, DN nhỏ và vừa, DN có vốn đầu tư nước ngoài, DN lớn và các dự án thuộc lĩnh vực ưu tiên, dự án xanh. Riêng chương trình cho vay dự án đầu tư theo định hướng ưu tiên phát triển và các dự án xanh có quy mô khoảng 30 ngàn tỷ đồng, mức lãi suất từ 7-7,8%/năm.
Bên cạnh khách hàng DN, ngân hàng còn triển khai các chương trình dành cho khách hàng cá nhân, tập trung các lĩnh vực sản xuất, kinh doanh, cơ giới hoá nông nghiệp, tín dụng xanh, phát triển thuỷ sản và chăn nuôi.
Việc phân hoá sản phẩm tín dụng theo nhu cầu thực tế giúp ngân hàng vừa kiểm soát chất lượng tín dụng, vừa đưa nguồn vốn đến đúng khu vực cần. Ðối với Cà Mau, đây là giải pháp quan trọng khi hoạt động sản xuất, kinh doanh trên địa bàn có nhu cầu vốn khá đa dạng, từ lĩnh vực thuỷ sản, nông nghiệp, chế biến, xuất khẩu đến thương mại, dịch vụ.
Cùng với các giải pháp của ngành ngân hàng, để dòng vốn được khơi thông, DN cần chủ động nâng cao khả năng tiếp cận vốn như: chuẩn hoá sổ sách, minh bạch tình hình tài chính, xây dựng phương án kinh doanh khả thi, giúp tổ chức tín dụng có cơ sở đánh giá hiệu quả phương án và khả năng trả nợ.
Theo ông Trần Quốc Sự, cần tiếp tục tăng cường kết nối ngân hàng - DN. Trong đó, ngân hàng phát triển các sản phẩm tín dụng linh hoạt hơn theo ngành nghề và quy mô DN; DN phải nâng cao năng lực quản trị, minh bạch tài chính và xây dựng phương án sử dụng vốn hiệu quả. Sự phối hợp từ hai phía sẽ giúp rút ngắn khoảng cách giữa nhu cầu vốn và khả năng tiếp cận tín dụng.
Khi giảm được chi phí tài chính, DN có thêm nguồn lực đầu tư máy móc, công nghệ, mở rộng sản xuất và thị trường, từ đó hiệu quả tín dụng không chỉ thể hiện qua tăng trưởng dư nợ mà còn chuyển hoá thành năng lực sản xuất và sức cạnh tranh.
Vì vậy, kiểm soát lãi suất không đơn thuần là giảm chi phí vay trong ngắn hạn, mà quan trọng hơn là phải tạo mặt bằng vốn ổn định, minh bạch và phù hợp để DN có thể tính toán dài hạn, mạnh dạn đầu tư và mở rộng sản xuất. Khi dòng vốn được phân bổ vào các lĩnh vực sản xuất, kinh doanh, nguồn lực tài chính sẽ có điều kiện chuyển hoá thành đầu tư, việc làm, giá trị sản xuất và sức cạnh tranh. Ðây là những mắt xích quan trọng để tín dụng thực sự trở thành động lực hỗ trợ tăng trưởng kinh tế Cà Mau./.
Hồng Phượng






Xem thêm bình luận