 Truyền hình



Chị Minh Vy (35 tuổi, TP. HCM) mua gói bảo hiểm nhân thọ từ cuối năm 2018, thời gian tham gia 20 năm, mệnh giá bảo vệ là 700 triệu đồng. Mỗi năm, chị Vy nộp 15 triệu đồng phí bảo hiểm. Năm nay, dịch bệnh kéo dài đã ảnh hưởng không nhỏ tới thu nhập của gia đình, khiến chị phải cân nhắc dừng hợp đồng bảo hiểm trước hạn.
“Tôi không hiểu cách tính của bảo hiểm như thế nào. Nếu số tiền này gửi vào ngân hàng, tôi không chỉ được rút về đủ số tiền mà còn có thêm khoản lãi”. Chị Minh Vy tỏ ra khá bức xúc khi được công ty bảo hiểm thông báo số tiền thu về sẽ thấp hơn số phí đã đóng.
Không chỉ riêng chị Vy, trên thực tế còn khá nhiều người chưa thực sự hiểu, hoặc phân biệt rõ bảo hiểm và tiền gửi ngân hàng. Theo chuyên gia của Bảo hiểm Prudential, đây là hai công cụ tài chính khá phổ biến, song bản chất và đặc thù của hai loại hình này lại hoàn toàn khác nhau.
Bảo hiểm để bảo vệ, ngân hàng - tiết kiệm lấy lãi suất
Bảo hiểm chính là chuyển rủi ro (không lường trước) từ người mua sang công ty bảo hiểm. Tùy vào loại hình bảo hiểm mà khi gặp phải một trong các rủi ro như mất sớm, tai nạn, bệnh tật…. người mua sẽ được công ty bảo hiểm chi trả quyền lợi bảo hiểm. Số tiền chi trả thường lớn hơn gấp nhiều lần so với số phí nộp vào. Trong khi đó, tiết kiệm ngân hàng là gửi tiền theo thời hạn, và nhận lãi suất tương ứng. Khi thanh khoản, khách hàng nhận lại số tiền đã gửi và khoản lãi.
Trường hợp của chị Vy, ngay từ thời điểm chị tham gia bảo hiểm với số phí 15 triệu, chị đã được bảo vệ với mệnh giá là 700 triệu đồng, gấp gần 50 lần số phí đã đóng. Trong tình huống xấu nhất là tử vong, công ty bảo hiểm sẽ chi trả cho chị Vy 700 triệu đồng. Cũng với số tiền như vậy, nếu được gửi vào ngân hàng, chị Vy sẽ nhận lại 15 triệu đồng cộng với tiền lãi. Nếu muốn nhận ngay 700 triệu đồng từ ngân hàng, chị phải gửi vào đó 700 triệu đồng. Đây là điểm khác biệt giữa hai loại hình này, vị chuyên gia giải thích.
Khác với các sản phẩm dịch vụ thông thường, không ai tham gia bảo hiểm mong muốn rủi ro xảy ra để nhận tiền bồi thường bảo hiểm. Nhưng thực tế, rủi ro thường đến mà không báo trước, chúng ta cũng không thể trì hoãn hay thương lượng với rủi ro. Vì vậy, bảo hiểm là cách dự phòng tài chính hiệu quả cho những tình huống xấu và là điều chúng ta nên nghĩ tới trước tiên.
Mặt khác, bảo hiểm nhân thọ cũng là một hình thức tiết kiệm, bởi nếu người mua may mắn, khỏe mạnh, an toàn cho tới khi kết thúc hợp đồng, thì khoản tiền tích lũy từ số phí hàng năm sẽ trở thành nguồn tài chính để phục vụ cho nhu cầu du lịch, mua sắm hay chuẩn bị tốt cho giai đoạn nghỉ hưu….trong tương lai. Bảo hiểm giúp “tích tiểu, thành đại” từ số phí được nộp một cách đều đặn và kỉ luật.
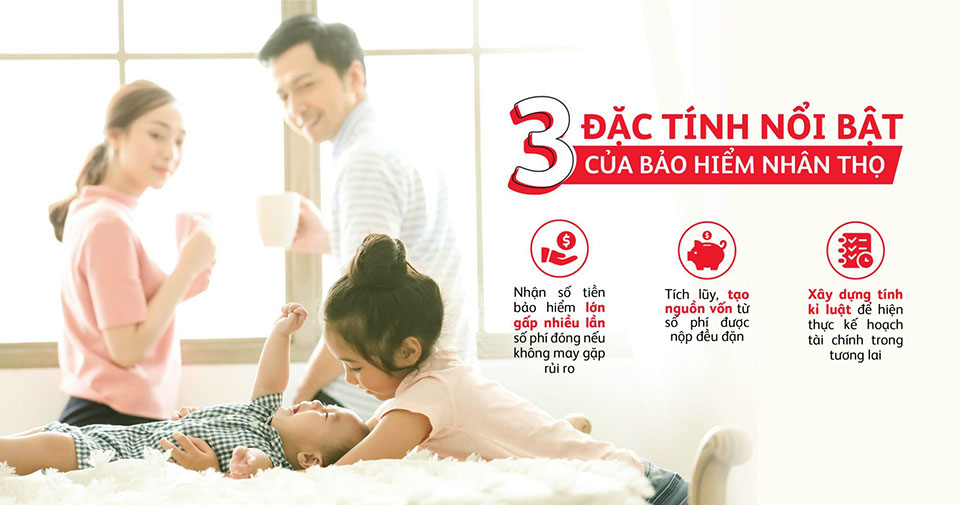
Vị chuyên gia cũng cho rằng, quan trọng là người mua bảo hiểm phải hiểu rõ nhu cầu, mong muốn của mình. Nếu tìm một giải pháp “lá chắn” để bảo toàn tài sản đã có và dự phòng cho các tình huống xấu, đồng thời vẫn tạo ra nguồn tài chính trong dài hạn, hãy chọn bảo hiểm. Dĩ nhiên, người mua vẫn có thể kết hợp với các giải pháp khác để tối ưu kế hoạch tài chính của mình trên nguyên tắc “trứng bỏ nhiều giỏ”.
Bảo hiểm không phù hợp cho nhu cầu “mua hôm nay, mai rút”
Bảo hiểm tạo ra nguồn tài chính ổn định trong dài hạn, nên sẽ không phù hợp với nhu cầu “mua hôm nay, mai rút”. Doanh nghiệp bảo hiểm và khách hàng đều sẽ chịu bất lợi trong tình huống này.
Doanh nghiệp bảo hiểm mất khách hàng đồng nghĩa với mất nguồn thu. Người tham gia bảo hiểm dừng hợp đồng trước hạn sẽ nhận về giá trị hoàn lại của hợp đồng bảo hiểm, mà không phải toàn bộ số phí đã nộp. Đặc biệt, trong vòng hai năm đầu giá trị hoàn lại bằng 0. Giá trị hoàn lại bắt đầu hình thành từ sau năm thứ 2 trở đi và sẽ tăng dần theo thời gian. Điều này được quy định theo luật và phụ thuộc vào đặc tính của loại hình sản phẩm bảo hiểm.
Trở lại với tình huống của chị Vy, hợp đồng bảo hiểm của chị vừa bước qua năm thứ 2 và giá trị hoàn lại tại thời điểm này còn thấp. Nếu khó khăn hiện tại của chị Vy chỉ là nhất thời, chị nên cân nhắc việc dừng hợp đồng bảo hiểm nhất là trong thời điểm dịch bệnh bùng phát hiện nay. “Bảo hiểm được ví như liều “vaccine tài chính” lúc này”. Vị chuyên gia đưa ra quan điểm.
Ngay từ bước tìm hiểu, người mua bảo hiểm nên tự mình đặt ra và trả lời các câu hỏi như mục tiêu tài chính dài hay ngắn hạn, khả năng đóng phí và phạm vi bảo vệ mong muốn tới đâu…,tuyệt đối không tham gia bảo hiểm vì cả nể, theo phong trào hay vì bất kì lý do thiếu hợp lý khác.
Khi đã cân nhắc kỹ lưỡng, người mua cần kỷ luật với chính mình, kiên trì trong thực hiện, bởi chúng ta chỉ mua được bảo hiểm khi có đủ điều kiện về sức khỏe, tài chính và khi chưa phải dùng tới nó. Xét cho cùng, làm dang dở hợp đồng bảo hiểm chỉ nên là việc “chẳng đặng đừng”./.




Xem thêm bình luận