 Truyền hình


 Ðến cuối tháng 10/2026, vốn huy động của các tổ chức tín dụng trên địa bàn tỉnh Cà Mau đạt 99.500 tỷ đồng, tăng 7,9% so với cuối năm 2025; dư nợ tín dụng đạt 126.500 tỷ đồng, tăng 2,1%. Nguồn vốn ngân hàng đang được tập trung cho sản xuất - kinh doanh (SX-KD), nhất là những lĩnh vực thế mạnh của địa phương. Tuy nhiên, với không ít doanh nghiệp (DN) nhỏ và vừa, tiếp cận nguồn vốn phù hợp vẫn là chuyện không dễ.
- Ðể dòng vốn tín dụng chuyển hoá thành động lực tăng trưởng
- Tăng khả năng tiếp cận vốn tín dụng cho doanh nghiệp nhỏ và vừa
- Tăng cường hỗ trợ doanh nghiệp, hợp tác xã tiếp cận vốn tín dụng ưu đãi
- Khơi thông vốn tín dụng cho doanh nghiệp nhỏ và vừa
Ưu tiên vốn cho SX-KD
Cà Mau đang nỗ lực thực hiện mục tiêu tăng trưởng kinh tế 2 con số. Trong đó, vốn tín dụng là một trong những nguồn lực quan trọng để DN duy trì hoạt động, mở rộng sản xuất và đầu tư nâng cao năng lực cạnh tranh. Những tháng qua, các tổ chức tín dụng trên địa bàn tiếp tục triển khai nhiều giải pháp huy động vốn, mở rộng cho vay, ưu tiên các lĩnh vực thế mạnh và nhu cầu vốn lớn.
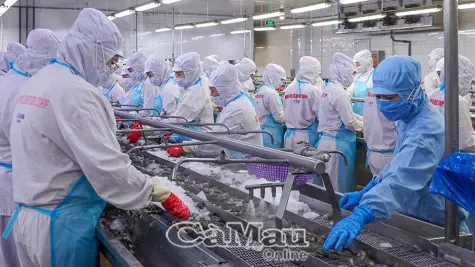
Trong hệ thống ngân hàng trên địa bàn, Ngân hàng Nông nghiệp và Phát triển nông thôn Việt Nam - Chi nhánh Cà Mau (Agribank Cà Mau) là một trong những đơn vị có dư nợ lớn. Theo ông Ðỗ Thanh Tịnh, Giám đốc Agribank Cà Mau, ngân hàng xác định cung ứng vốn phục vụ SX-KD, đồng hành cùng DN và người dân là nhiệm vụ trọng tâm. Vì vậy, đơn vị ưu tiên vốn cho các lĩnh vực Cà Mau có lợi thế, nhất là chế biến, xuất khẩu thuỷ sản, DN nhỏ và vừa, các mô hình liên kết sản xuất, tiêu thụ sản phẩm.
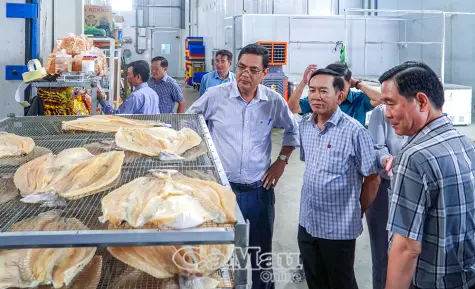
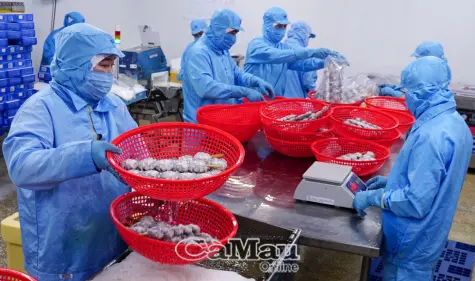
Với ngành hàng thuỷ sản, nguồn vốn được định hướng phục vụ các khâu trong chuỗi sản xuất, từ cung ứng con giống, vật tư, nuôi, thu mua nguyên liệu đến sơ chế, chế biến và xuất khẩu. Theo ông Ðỗ Thanh Tịnh, việc cấp tín dụng theo chuỗi giúp DN, hộ sản xuất có thêm nguồn lực duy trì hoạt động, đồng thời tạo điều kiện để các khâu sản xuất, thu mua và chế biến gắn kết chặt chẽ hơn.
Ðến ngày 31/10, dư nợ cho vay của Agribank Cà Mau đạt trên 21.800 tỷ đồng, tăng khoảng 1.400 tỷ đồng so với đầu năm, vượt kế hoạch được giao. Trong đó, dư nợ khách hàng DN đạt khoảng 2.300 tỷ đồng, tăng hơn 400 tỷ đồng; khách hàng cá nhân đạt khoảng 19.500 tỷ đồng, tăng khoảng 1 ngàn tỷ đồng.
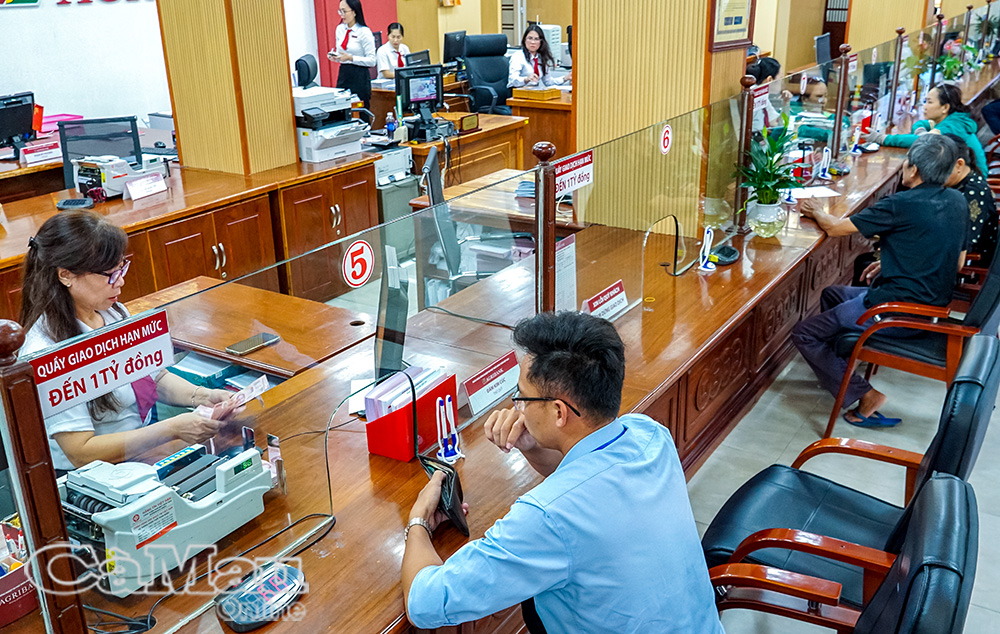 Agribank Cà Mau tiếp tục mở rộng tín dụng, tổng dư nợ cho vay đến ngày 31/10 đạt trên 21.800 tỷ đồng, tăng khoảng 1.400 tỷ đồng so với đầu năm.
Dư nợ cho vay DN tăng khoảng 16% so với đầu năm, cao hơn mức tăng trưởng chung 7% của chi nhánh. Kết quả này cho thấy hoạt động cấp tín dụng đối với khu vực DN đang được mở rộng, góp phần đáp ứng nhu cầu vốn cho SX-KD.
Trong 2 tháng cuối năm, chi nhánh dự kiến giải ngân thêm khoảng 200 tỷ đồng cho DN và người dân. Tuy nhiên, việc cân đối nguồn vốn phục vụ cho vay vẫn còn khó khăn. Hiện nguồn vốn huy động tại địa phương chỉ đáp ứng khoảng 50% nhu cầu vốn vay, phần còn lại phải nhận hỗ trợ từ trụ sở chính hoặc điều chuyển từ nguồn vốn các tỉnh khác.
Vướng mắc khi vay vốn
Nhu cầu vốn để duy trì và mở rộng sản xuất khá lớn, nhưng không phải DN nào cũng dễ dàng tiếp cận tín dụng ngân hàng. Với những DN quy mô nhỏ, năng lực tài chính còn hạn chế, việc đáp ứng các điều kiện vay vốn đôi khi là trở ngại ngay từ bước đầu.
Công ty TNHH Sản xuất TMDV Kiên Cường (xã Năm Căn) đang có nhu cầu bổ sung vốn lưu động để thu mua nguyên liệu tôm, đồng thời đầu tư mở rộng nhà xưởng, trang bị thêm máy móc. Tuy nhiên, từ trước đến nay, công ty chủ yếu vay vốn ngân hàng dưới hình thức cá nhân, chưa tiếp cận các gói tín dụng dành cho DN.
Ông Huỳnh Trung Kiên, Giám đốc công ty, cho biết: Thủ tục vay vốn theo tư cách DN đòi hỏi nhiều loại hồ sơ như: báo cáo thuế, báo cáo tài chính, hợp đồng mua bán và các chứng từ liên quan. Trong khi đó, công ty mới mở rộng quy mô, nguồn lực tài chính còn hạn hẹp, lợi nhuận thể hiện trên báo cáo tài chính chưa cao, tài sản thế chấp cũng chưa đáp ứng nhu cầu vay vốn lớn.
Vì vậy, DN chủ yếu chọn hình thức vay cá nhân để có vốn xoay xở trong hoạt động sản xuất. Cách vay này giúp công ty giải quyết phần nào nhu cầu vốn trước mắt, nhưng lãi suất thường cao hơn, không được hưởng các chính sách ưu đãi dành cho DN nhỏ và vừa. Ngoài ra, công ty từng tiếp cận nguồn vốn giải quyết việc làm của Ngân hàng Chính sách xã hội với hạn mức khoảng 100 triệu đồng, song số vốn này chưa đáp ứng được nhu cầu đầu tư, mở rộng sản xuất.
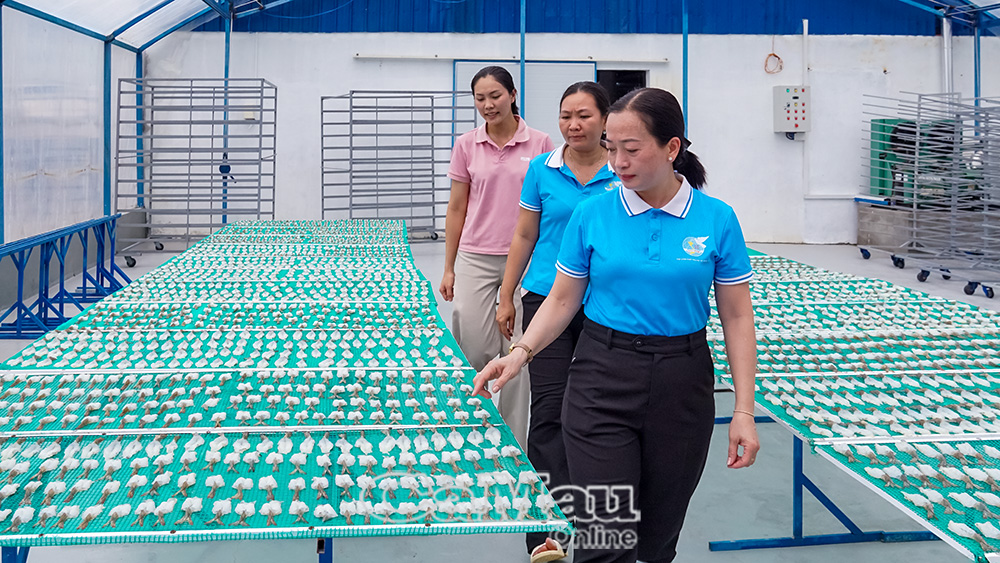 Công ty TNHH Sản xuất TMDV Kiên Cường cần thêm nguồn vốn đầu tư máy móc, mở rộng nhà xưởng, đáp ứng nhu cầu phát triển sản xuất.
Theo ông Huỳnh Trung Kiên, công ty mong muốn được tiếp cận các gói tín dụng ưu đãi dành cho DN nhỏ và vừa. Tuy nhiên, đến nay DN mới tìm hiểu sơ bộ, chưa trực tiếp làm việc hoặc nộp hồ sơ tại ngân hàng cụ thể nào. Như vậy, ngoài những hạn chế về tài chính, tài sản bảo đảm, DN phải chủ động hơn trong việc tìm hiểu chính sách, kết nối với ngân hàng để biết rõ điều kiện và lựa chọn chương trình vay phù hợp.
Từ thực tế này, để DN tiếp cận vốn thuận lợi hơn, ngân hàng cũng cần tích cực tư vấn, hướng dẫn khách hàng hoàn thiện hồ sơ, thông tin rõ về điều kiện vay và các chương trình ưu đãi đang triển khai. Với những DN có phương án SX-KD khả thi, việc xem xét nhu cầu vốn, chu kỳ sản xuất và khả năng trả nợ cũng cần được chú trọng, phù hợp với đặc thù hoạt động của từng đơn vị.
Về phía DN, minh bạch tài chính, thực hiện đầy đủ chế độ kế toán, xây dựng phương án sử dụng vốn và kế hoạch trả nợ là những điều kiện quan trọng để nâng cao khả năng tiếp cận tín dụng. Cùng với đó, các sở, ngành, hiệp hội DN, chính quyền địa phương cần tăng cường kết nối, giúp DN nắm rõ chính sách, tìm đúng đầu mối tư vấn và lựa chọn nguồn vốn phù hợp.
Khi ngân hàng chủ động đưa vốn đến gần hơn với DN, còn DN từng bước hoàn thiện năng lực quản trị và đáp ứng điều kiện vay, những nguồn lực tín dụng sẽ được khai thác hiệu quả hơn. Ðây cũng là cơ sở để DN mạnh dạn đầu tư, mở rộng sản xuất, tạo thêm việc làm và đóng góp vào mục tiêu tăng trưởng kinh tế của tỉnh.
Khánh Duy




Xem thêm bình luận