 Truyền hình



 Thời gian gần đây, nhiều chính sách, thuế mới ra đời, tạo khá nhiều thuận lợi cho người nộp thuế. Trong đó, Thông tư 92/2015/TT-BTC của Bộ Tài chính vừa mới được ban hành ngày 15/6/2015 hướng dẫn thực hiện thuế giá trị gia tăng (GTGT) và thu nhập cá nhân (TNCN) đối với cá nhân cư trú có hoạt động kinh doanh và hướng dẫn thực hiện một số nội dung sửa đổi, bổ sung về thuế TNCN đã gợi mở nhiều cách thức quản lý thuế hiệu quả, góp phần tạo sự thuận lợi cho người nộp thuế (NNT).
Phó Cục trưởng Cục thuế tỉnh Cà Mau Nguyễn Thành Sua cho biết: “Có thể nói đây là bước tiếp theo trong lộ trình thực hiện cải cách, hiện đại hoá ngành thuế. Thông tư cắt giảm nhiều thủ tục hành chính, đơn giản, minh bạch hơn, đồng thời làm rõ thêm một số khoản thu nhập chịu thuế, tháo gỡ những vướng mắc đã qua. Theo đó, trách nhiệm của cơ quan thuế cũng nặng nề hơn trong quản lý, nhất là quản lý các hộ kinh doanh cá thể”.
Quản lý chặt chẽ hơn về thuế hộ kinh doanh
 |
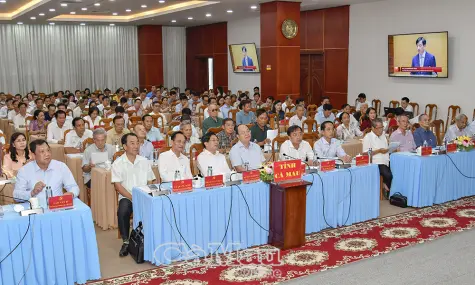
| Thông tư 92/2015/TT-BTC của Bộ Tài chính, ngày 15/6/2015, góp phần quản lý chặt chẽ hơn các hộ kinh doanh trên địa bàn tỉnh. |
Với 12 điểm mới và 9 điểm bổ sung, Thông tư 92 quy định cụ thể rất nhiều điều trong các hoạt động kinh doanh của các hộ kinh doanh và những chính sách về các khoản không tính thuế TNCN, góp phần giảm đi nhiều thủ tục cho người nộp thuế. Cụ thể, từ năm 2015, cá nhân kinh doanh (hộ kinh doanh) nộp thuế theo phương pháp khoán được quy định là những đối tượng kinh doanh hàng hoá, dịch vụ thuộc tất cả các lĩnh vực, ngành nghề sản xuất, kinh doanh (trừ cá nhân kinh doanh thuộc diện nộp thuế theo từng lần phát sinh, cá nhân cho thuê tài sản, cá nhân làm đại lý bán đúng giá), không phân biệt có thực hiện chế độ sổ sách, hoá đơn, chứng từ hay không như trước đây.
Và kể từ ngày 1/1/2016, trường hợp cá nhân nộp thuế khoán có sử dụng hoá đơn của cơ quan thuế thì doanh thu tính thuế được căn cứ vào doanh thu khoán và doanh thu trên hoá đơn, không phân biệt hoá đơn sử dụng theo quyển hay lẻ theo từng số. Riêng đối với cá nhân kinh doanh trên nhiều lĩnh vực, ngành, nghề thực hiện khai và tính thuế theo từng lĩnh vực, ngành, nghề kinh doanh thay vì áp dụng theo tỷ lệ thu nhập chịu thuế ấn định của 1 ngành, nghề kinh doanh chính.
Ðặc biệt về quản lý thuế đối với hộ cá nhân kinh doanh, thông tư đưa ra nhiều quy định mới để việc thực hiện dễ dàng, công khai, minh bạch hơn như: quy định các chi cục thuế phải gửi tài liệu niêm yết công khai lần 1 và lần 2 đến HÐND, Uỷ ban MTTQ quận/huyện/xã/phường/thị trấn. Ðồng thời, gửi bảng công khai thông tin cá nhân kinh doanh nộp thuế theo phương pháp khoán đến từng cá nhân kinh doanh và phải niêm yết công khai lần 2 về cá nhân nộp thuế khoán tại trụ sở UBND, đội thuế, ban quản lý chợ… Theo đó, thông tư cũng đưa ra trách nhiệm của Cục thuế trong việc chỉ đạo, kiểm soát việc xác định doanh thu và mức thuế khoán của cá nhân kinh doanh tại các chi cục thuế, mà trước đây chưa hề có quy định.
Riêng về uỷ nhiệm thu đối với hộ kinh doanh, từ năm 2014 huỷ bỏ uỷ nhiệm thu, nhưng theo quy định mới, tại địa bàn chưa thực hiện nộp thuế qua phương thức điện tử, cơ quan quản lý thuế được quyền uỷ nhiệm cho tổ chức thu thuế thông qua hợp đồng. Ðiều này tạo thuận lợi hơn rất nhiều cho cán bộ thu thuế, nhất là các khu vực vùng sâu, vùng xa.
Nhiều khoản thu nhập cá nhân không chịu thuế
Về chính sách thuế TNCN, thông tư cũng đưa ra rất nhiều quy định mới về tính thuế TNCN và nhiều khoản không tính vào TNCN. Trong đó, quy định có hướng dẫn cụ thể đối với các khoản trợ cấp; khoản bảo hiểm không bắt buộc và không có tích luỹ về phí bảo hiểm; các khoản chi về phương tiện đưa đón người lao động; các khoản chi đám hiếu, hỉ cho người lao động và gia đình người lao động và khoản thu nhập từ lợi tức của doanh nghiệp tư nhân, công ty TNHH MTV đều không tính vào thu nhập chịu thuế TNCN.
Bên cạnh đó, thông tư còn bổ sung hướng dẫn cụ thể đối với thu nhập không phải quyết toán thuế, việc uỷ quyền quyết thuế và khoản tích luỹ bảo hiểm do người sử dụng lao động mua cho người lao động khấu trừ 10% phí bảo hiểm đã mua hay trường hợp thu nhập từ thừa kế, quà tặng là tài sản nhập khẩu hoặc gồm nhiều mã chứng khoán đều có quy định rõ ràng. Ðây được đánh giá là một trong số những quy định đem lại nhiều quyền lợi cho người nộp thuế.
Song song đó, thông tư còn đưa ra một số nội dung sửa đổi, bổ sung khác về quản lý thuế TNCN. Trong đó, quy định về nghĩa vụ quyết toán thuế TNCN đối với các tổ chức chuyển đổi loại hình doanh nghiệp; công ty xổ số, doanh nghiệp bảo hiểm, doanh nghiệp bán hàng đa cấp, tổ chức trả thu nhập khấu trừ thuế đối với thu nhập từ đầu tư vốn, chuyển nhượng chứng khoán, bản quyền, nhượng quyền thương mại, trúng thưởng chỉ có trách nhiệm khấu trừ và khai thuế trong năm, không phải quyết toán nghĩa vụ khấu trừ vào cuối năm.
Ngoài ra, thông tư còn sửa đổi, bổ sung một số biểu mẫu, tờ khai thuế thay thế toàn bộ mẫu biểu, tờ khai tương ứng tại Thông tư số 156/2013/TT-BTC. Các mẫu biểu, tờ khai mới được đánh số theo nguyên tắc phân nhóm theo đối tượng và tính chất để dễ nhớ, dễ phân biệt và mỗi nhóm có thể bổ sung hoặc cắt giảm mẫu mà không ảnh hưởng đến số thứ tự, góp phần nâng cao hiệu quả trong vấn đề quản lý thuế.
Ông Sua cho biết: “Thông tư này có hiệu lực thi hành kể từ ngày 30/7/2015, Cục thuế đang tiến hành tập huấn, tuyên truyền đến các chi cục, các hộ kinh doanh và NNT, với những điểm mới, điểm bổ sung rõ ràng, đơn giản sẽ góp phần quản lý chặt chẽ, kiểm soát rủi ro ngành thuế”./.
Bài và ảnh: Hồng Nhung

Xem thêm bình luận